Підвищення податків – тема, яка завжди викликає емоції. Особливо під час війни, коли доходи населення обмежені, бізнес зазнає збитків, а ціни й без того зростають. Цього разу йдеться про конкретну урядову пропозицію.
У проєкті державного бюджету на 2027 рік передбачено підвищення стандартної ставки ПДВ із 20% до 21%. Додаткові надходження планують використати, зокрема, для фінансування механізму захисту бізнесу від воєнних ризиків і компенсації збитків від російських атак.
Але що це означає для звичайного українця? Наскільки подорожчають продукти й товари? Скільки додатково заплатить родина? І чи справді один відсотковий пункт ПДВ автоматично означає один відсоток додаткової інфляції?
Спробуймо розібратися на простих прикладах.
Скільки коштуватиме додатковий відсоток?
Почнемо з найпростішої арифметики. Уявімо товар, який без ПДВ коштує 100 гривень. Сьогодні до його вартості додається 20% податку, і на касі ми платимо 120 гривень.
Якщо ставка зросте до 21%, заплатимо 121 гривню. Тобто товар подорожчає на одну гривню, або на 0,83% від попередньої роздрібної ціни. Тут є важлива деталь, яку часто плутають: підвищення ставки ПДВ на один відсотковий пункт не означає автоматичного подорожчання товарів на один відсоток.
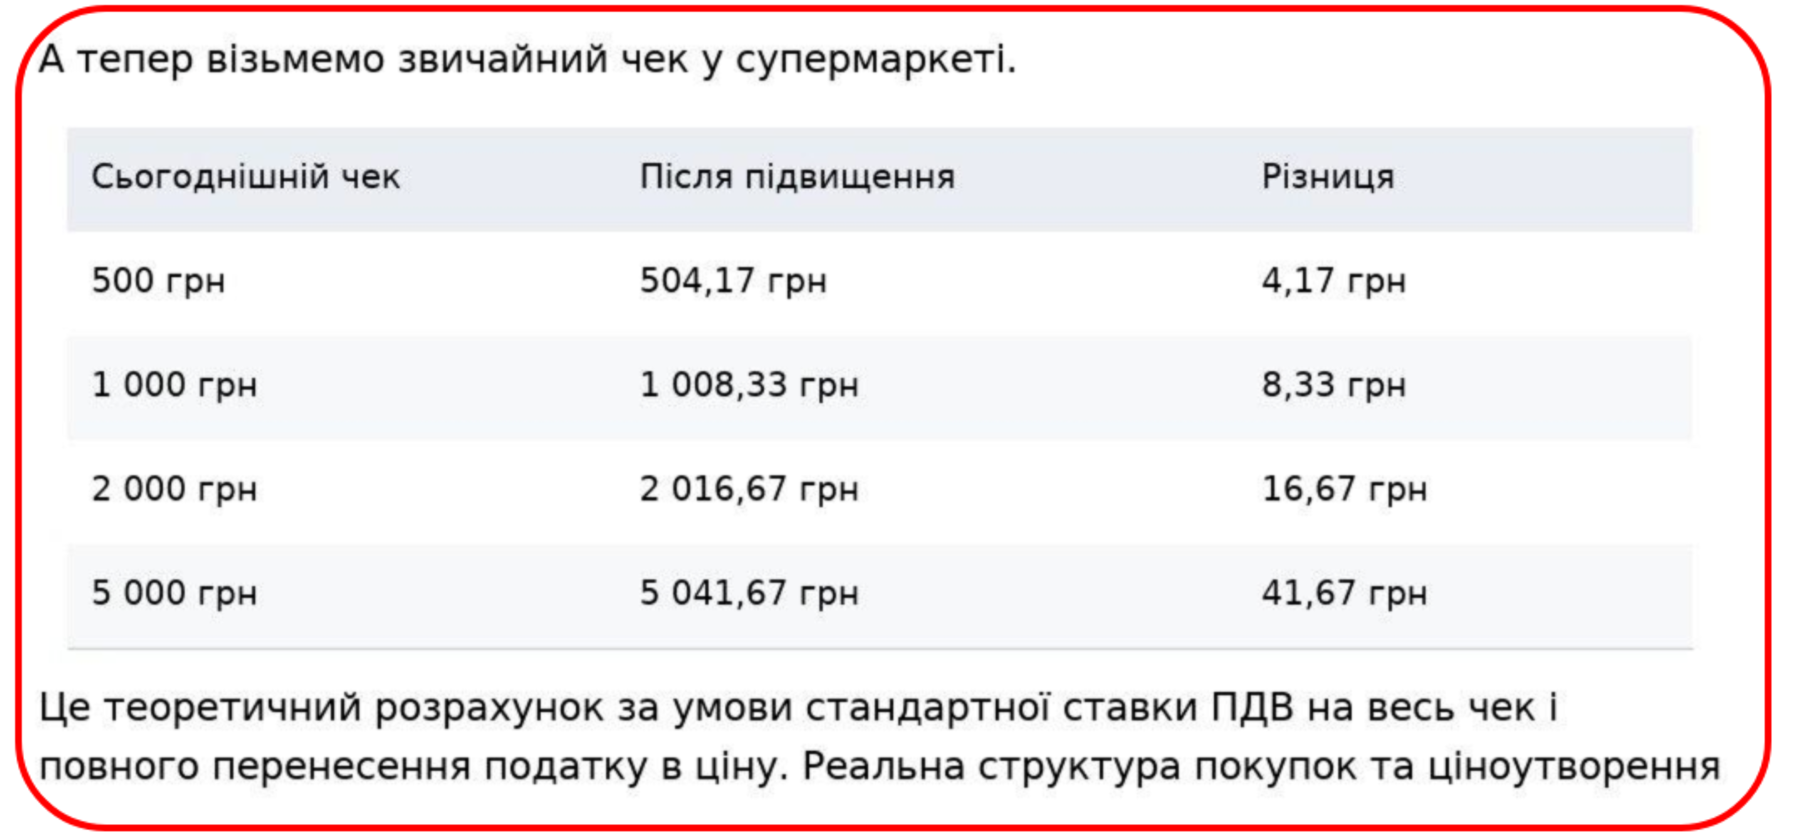
Це теоретичний розрахунок за умови стандартної ставки ПДВ на весь чек і повного перенесення податку в ціну.
А тепер порахуймо сімейний бюджет
Припустімо, родина витрачає на життя 30 тис. грн на місяць. Із них умовно 21 тис., тобто 70%, припадає на товари та послуги, які оподатковуються стандартною ставкою ПДВ.
Після підвищення податку додаткові витрати становитимуть приблизно 175 гривень на місяць. За рік – 2100 гривень. Якщо ж усі 30 тис. витрачати виключно на товари зі стандартною ставкою ПДВ, додаткове навантаження становитиме 250 грн на місяць, або 3000 гривень на рік. Здавалося б, не такі вже й великі суми. Але тут є одна особливість. Для родини, яка витрачає на життя практично всі свої доходи, навіть додаткові 175 грн мають іншу вагу, ніж для забезпеченої людини, яка значну частину заробленого заощаджує.
Адже ПДВ – це податок на споживання. Він не запитує, скільки людина заробляє. Його сплачують через ціну товару і пенсіонер, і вчитель, і підприємець, і мільйонер.
А що буде з інфляцією?
Тут також не варто плутати відсотки. Підвищення ПДВ справді може вплинути на споживчі ціни. Але це не означає, що вся інфляція автоматично збільшиться на один відсотковий пункт.
Наприклад, якщо без зміни податку річна інфляція становила б 8%, то за наших умовних припущень вона могла б зрости приблизно до 8,6%.
Причому йдеться переважно про одноразове підвищення рівня цін. Це не означає, що додаткові 0,6% автоматично додаватимуться до інфляції щороку. Є ще одна важлива обставина.
ПДВ не накопичується механічно на кожному етапі виробництва. Виробник, перевізник і магазин не додають по одному додатковому відсотку один за одним. Для цього існує механізм податкового кредиту.
Тому один додатковий відсотковий пункт ПДВ не перетворюється автоматично на три чи п’ять відсотків подорожчання лише через кількість посередників.
Навіщо державі ці гроші?
Тепер перейдемо від сімейної арифметики до макроекономіки. За урядовою пропозицією, додаткові кошти планують спрямувати на механізм захисту бізнесу від воєнних ризиків, зокрема як український внесок із подальшим залученням фінансування міжнародних партнерів.
Економічна логіка такого механізму зрозуміла. Уявімо підприємство, яке внаслідок російського обстрілу втратило обладнання вартістю 50 млн грн. Підприємство зупинилося. Працівники залишилися без зарплати. Постачальники втратили замовлення. Держава перестала отримувати податки від його діяльності.
Якщо завдяки компенсації підприємство відновить роботу, частина витрачених державою коштів згодом повертатиметься у вигляді податків. Відновляться зарплати, виробництво, закупівлі сировини та реалізація продукції.
Тобто йдеться не просто про виплату компенсацій, а про потенційне відновлення джерела майбутніх бюджетних надходжень.
Це економічний аргумент на користь запропонованого механізму.
Але є й інша сторона.
За що фактично заплатить споживач?
Підвищення ПДВ саме по собі не створює додаткового товару, нових підприємств або робочих місць. Воно перерозподіляє частину грошей із приватного споживання до державного бюджету.
У нашому прикладі родина витрачатиме додаткові 175 гривень щомісяця. Для окремої сім’ї це одна сума. Але якщо умовно помножити її на 10 мільйонів родин, отримаємо вже 1,75 мільярда гривень на місяць, або 21 мільярд на рік.
Це лише арифметична ілюстрація, а не прогноз фактичних надходжень від підвищення ПДВ. Водночас ці гроші могли б залишитися у споживачів і бути витраченими на інші товари та послуги. Тому для економіки важливо, що відбудеться далі: чи перетворяться додаткові податкові надходження на відновлені виробничі потужності, чи просто збільшать обсяг державних витрат.
І тут виникає питання ефективності. Скільки підприємств реально відновлять діяльність?
Скільки робочих місць буде збережено? Який обсяг виробництва повернеться в економіку? Скільки податків ці підприємства знову почнуть сплачувати? Саме ці показники дозволять оцінити економічний результат, а не лише суму зібраного податку чи виплачених компенсацій.
І все ж – поки що це лише арифметика
Є, однак, одна суттєва обставина. Усе, що ми сьогодні порахували, поки залишається теоретичною моделлю.
Уряд передбачив можливість підвищення ПДВ у проєкті бюджету на 2027 рік. Але для зміни ставки необхідне окреме законодавче рішення. Остаточне слово залишається за Верховною Радою. Із попередніх заяв представників парламенту та перебігу обговорення зрозуміло, що проходження такої ініціативи не буде простим.
Тому наша арифметика – це поки не прогноз того, скільки українці обов’язково заплатять наступного року. Це пояснення того, що означатиме запропоноване підвищення, якщо парламент його ухвалить. Бо між одним відсотковим пунктом, закладеним у бюджетні розрахунки, і однією додатковою гривнею, яку покупець заплатить на касі, стоїть ще рішення Верховної Ради.